Агрессивный рост спроса на электроэнергию со стороны ИИ-инфраструктуры столкнулся с ограничениями поставок оборудования. Операторы дата-центров скупают все доступные газовые турбины для обеспечения бесперебойного питания, что мгновенно искажает стоимость инфраструктуры. Подобный ажиотаж разгоняет цены по всему коммунальному сектору, в то время как производители физически не успевают за спросом. Открытые газовые турбины, традиционно используемые для покрытия пиковых нагрузок, теперь имеют сроки поставки от двух до четырех лет.
Ситуация с более эффективными замкнутыми циклами создает еще более серьезную проблему для долгосрочного планирования. Очереди ожидания турбин замкнутого цикла теперь растягиваются на начало 2030-х годов, создавая критические узкие места для строительства новых электростанций. Как отмечает Wood Mackenzie, энергетический кризис и лавинообразное потребление ИИ заставляют операторов искать альтернативы на ископаемом топливе не из экологического альтруизма, а под воздействием жесткой математики капитальных затрат.
Экономика накопителей меняет глобальный баланс
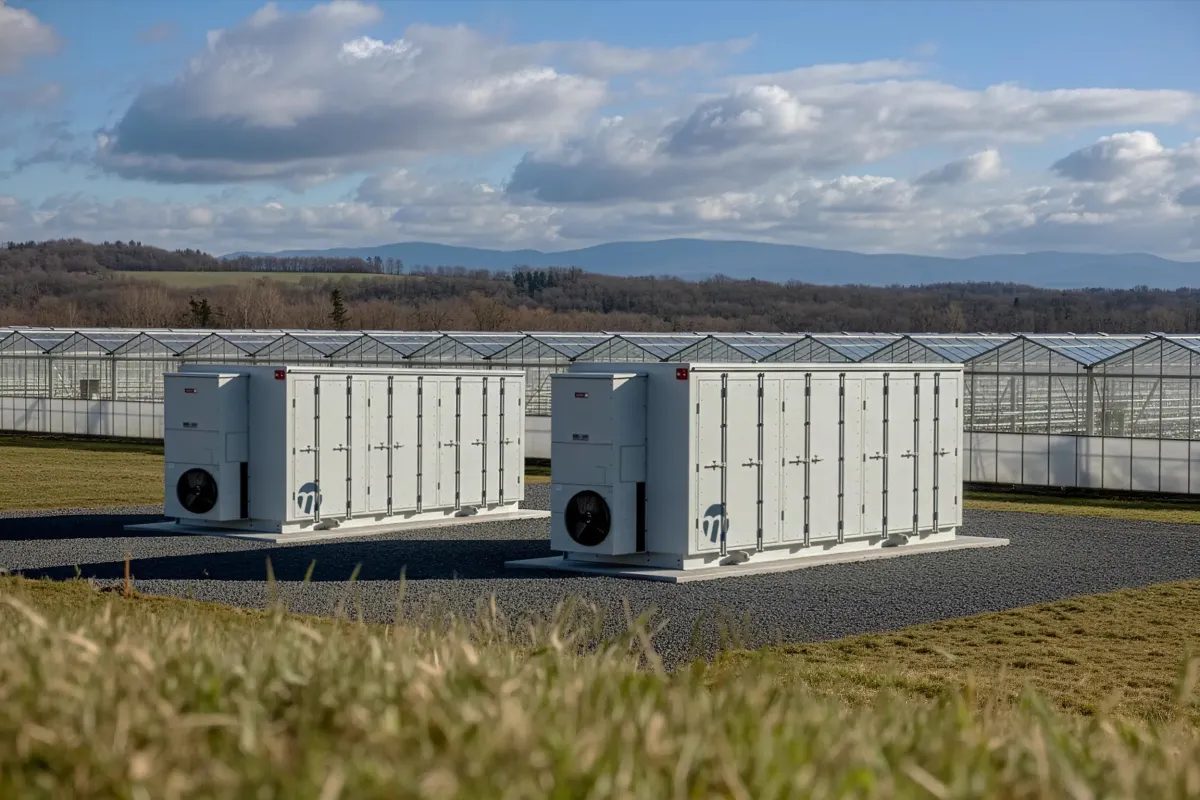
На фоне дефицита турбин экономика систем хранения энергии радикально изменилась. Четырехчасовые аккумуляторные системы хранения энергии стали дешевле газовых турбин с открытым циклом во всех 43 глобальных рынках, изученных Wood Mackenzie, что меняет расчеты окупаемости масштабных инфраструктурных проектов по всему миру.
Этот экономический сдвиг носит решительный и расширяющийся характер.
Аналитики прогнозируют дальнейшее снижение затрат на аккумуляторные накопители наряду с ростом расходов на ресурсы для газовых турбин в предстоящие десятилетия. На Ближнем Востоке и в Африке стоимость четырехчасовых батарей снизится на 33% к 2035 году, подорвав позиции газовых пиковых электростанций во всем регионе. Между тем затраты на китайские накопители энергии находятся на уровне на 55% ниже соседних территорий, обеспечивая местным игрокам колоссальное структурное преимущество в капитальных затратах.
Солнечная генерация сталкивается с регуляторными барьерами
Солнечная энергетика остается самым дешевым источником новой энергии на каждом исследованном рынке, однако развертывание этих мощностей влечет за собой регуляторные трения, способные перевернуть корпоративные операционные модели.
Цены на солнечные панели находятся под давлением тарифов и импортных ограничений, по данным Wood Mackenzie, хотя солнечная генерация коммунального масштаба, как ожидается, справится лучше. В Северной Америке крупномасштабные проекты остаются защищенными от ценовых шоков благодаря законодательным исключениям. Там 168 гигаватт мощности ограждены от немедленных последствий положениями One Big Beautiful Bill, сохраняющими налоговые кредиты для проектов, которые начнут строительство или завершат его до конца 2027 года.
Это служит суровым предупреждением для руководства компаний: те, кто полагается исключительно на традиционные цепочки поставок по мере ужесточения торговых ограничений, обнаружат, что платят тяжелую премию за каждый гигаватт.